КС-2 и КС-3 без НДС от ИП: как указать в актах и справке
Акты КС-2 и справки КС-3 без НДС от ИП оформляют, когда подрядчик не является плательщиком налога или освобожден от него. Ниже разобрано, при каких условиях это возможно, какие формулировки ставить в строках документов и что учитывать, чтобы заказчик принял работы без вопросов.
Содержание
Когда ИП может работать без НДС
Возможность не начислять НДС зависит от режима налогообложения подрядчика. ИП на патентной системе и самозанятые на НПД, как правило, плательщиками НДС не являются. Для упрощенки правила менялись: с 2025 года ИП на УСН признаются плательщиками НДС, но освобождаются от него, пока доход не превышает установленный лимит по статье 145 Налогового кодекса.
В 2025 году лимит составлял 60 млн рублей. С 2026 года он снижен: по действующей редакции закона освобождение сохраняется при доходе до 20 млн рублей, затем порог постепенно уменьшается. Перед использованием этих цифр сверьтесь с текстом статьи 145 и данными ФНС на дату подписания акта.
| Режим ИП | НДС в КС-2 и КС-3 |
|---|---|
| УСН, доход в пределах лимита | Без НДС, основание - статья 145 НК РФ |
| УСН, лимит превышен | НДС начисляют: общая ставка 22 процента или пониженные 5 и 7 процентов |
| Патент | Без НДС, ИП на ПСН не признается плательщиком по деятельности на патенте |
| НПД | Без НДС |
| Общая система | С НДС, возможно освобождение по статье 145 при малых доходах |
Для ИП на общей системе условия освобождения другие, их стоит уточнить у налогового консультанта.
Что такое КС-2 и КС-3
КС-2 - акт о приемке выполненных работ, КС-3 - справка о стоимости выполненных работ и затрат. Формы утверждены постановлением Госкомстата России от 11 ноября 1999 года N 100 и по-прежнему применяются в строительстве. Обязательность единых форм сегодня не установлена, но заказчики, особенно крупные, требуют именно их.
Акт КС-2 подтверждает объем и стоимость каждого вида работ, а справка КС-3 сводит итоговую сумму за период и служит основанием для оплаты. Связка работает так: сначала подписывают акт, затем на его основе оформляют справку.
Как указать отсутствие НДС в документах
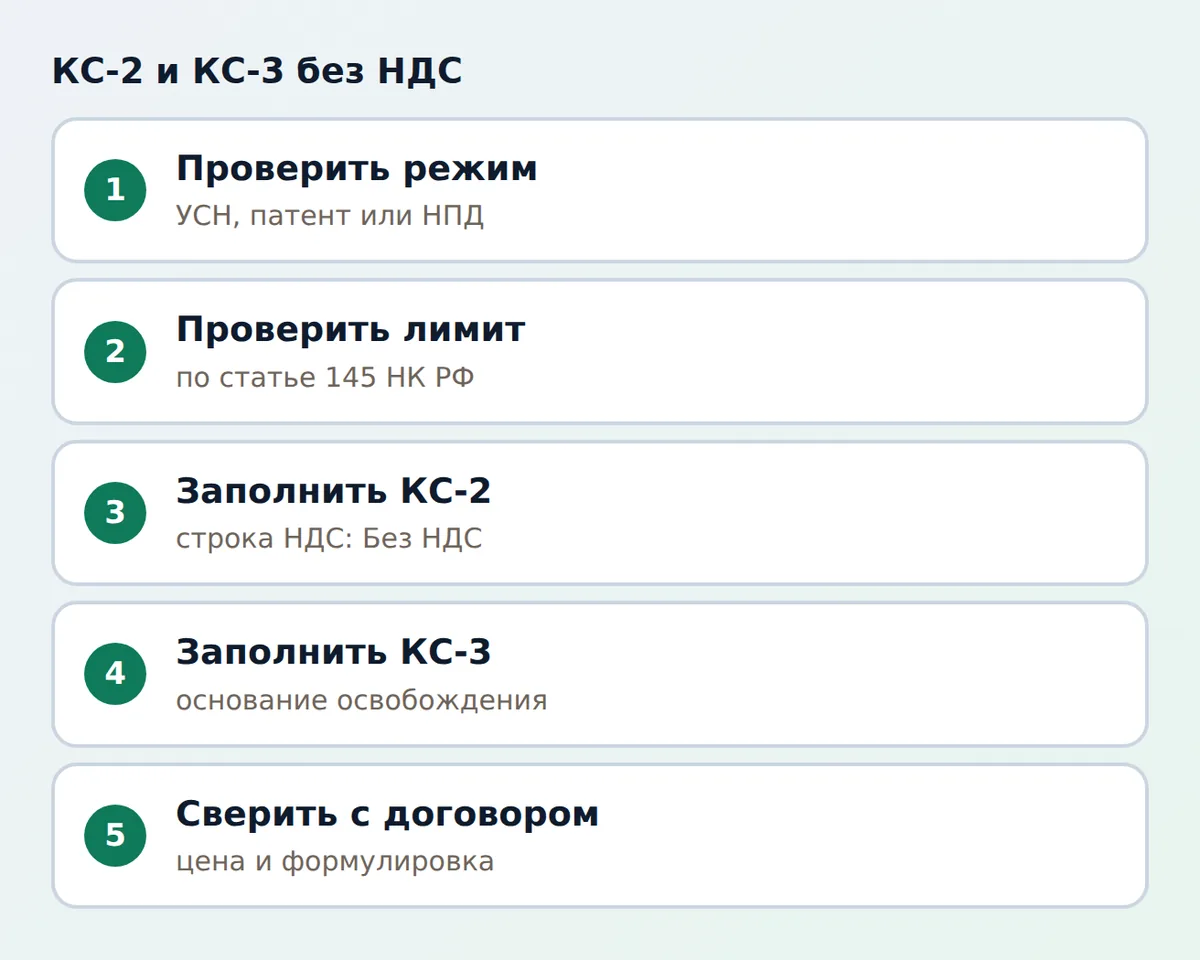
В обеих формах есть строки для итогов: сумма без НДС, НДС и всего с НДС. Для подрядчика без НДС важно, чтобы стоимость везде совпадала и нигде не появлялось ссылок на налог.
- В КС-2 в итоговой строке стоимости работ укажите сумму без налога.
- В строке НДС напишите "Без НДС" или поставьте прочерк.
- В строке "Всего с учетом НДС" повторите ту же сумму, что и в графе без налога.
- В КС-3 заполните те же строки и добавьте пометку: "НДС не облагается на основании статьи 145 НК РФ" (или иное основание, соответствующее вашему режиму).
- Проверьте, что в договоре и в актах одинаковые формулировки и цена.
Если вы на патенте или НПД, указывайте основание по своему режиму. Для ПСН и НПД формулировка будет иной, и это стоит заранее согласовать с заказчиком.
Что не нужно делать
Не пишите "НДС 0 процентов": ставка 0 процентов - это отдельный режим для особых операций, например экспорта. Не выставляйте счет-фактуру, если вы освобождены от налога. Если вы все же выставите счет-фактуру с выделенным НДС, налог придется заплатить в бюджет.
Что прописать в договоре
Отсутствие НДС лучше закрепить уже в договоре подряда: в пункте о цене укажите, что она НДС не облагается, и дайте основание. Это защищает обе стороны, когда у заказчика появятся вопросы к вычетам.
Также имеет смысл прописать, что будет, если подрядчик превысит лимит дохода и станет плательщиком НДС. Обычно в таком случае цена пересматривается, либо НДС сверху прибавляют отдельно. Без такого пункта спор возможен, потому что заказчик рассчитывал на цену без налога.
Что делать, если лимит дохода превышен
Когда доход ИП на УСН превысил порог, он становится плательщиком НДС с первого числа месяца, следующего за месяцем превышения. С этого момента акты оформляют с налогом: в КС-2 и КС-3 появляются ставка, сумма НДС и общая стоимость, а подрядчик выставляет счета-фактуры.
Для упрощенцев предусмотрены пониженные ставки 5 и 7 процентов при определенных уровнях дохода, но при них нельзя применять вычеты входного НДС. Можно выбрать и общую ставку с вычетами. Решение зависит от доли расходов с НДС, и его стоит просчитать заранее.
Типичные ошибки заказчиков и подрядчиков
- В акте указан НДС, а в договоре цена без налога: стоимость расходится.
- Подрядчик сослался на устаревшую норму (в старых договорах встречается ссылка на статью 346.11), хотя с 2025 года основание другое.
- Заказчик ожидает вычета НДС, а подрядчик освобожден от налога: вычета не будет.
- Лимит дохода превышен, а акты продолжают подписывать без НДС.
Подрядчику это грозит доначислением налога и пеней, заказчику - отказом в вычетах по документам, где налог выделен ошибочно.
Связанные материалы сайта
Акты в строительстве и инженерных работах встречаются часто. На сайте есть образцы документов, например акт скрытых работ по канализации и материал о гидравлическом испытании трубопроводов. Остальные справочные тексты собраны в рубрике полезные материалы, а про монтаж смотрите раздел соединение и монтаж труб.
Частые вопросы
Как указать в КС-2, что НДС нет?
В итоговой строке НДС напишите "Без НДС" или поставьте прочерк, а в строке "Всего" повторите сумму без налога. В КС-3 добавьте основание, например ссылку на статью 145 НК РФ, если оно соответствует вашему режиму.
Должен ли ИП на УСН платить НДС в 2026 году?
ИП на УСН освобождается от НДС, пока доход не превысил лимит по статье 145 НК РФ. С 2026 года он составляет 20 млн рублей и со временем снижается. Актуальные цифры сверяйте с текстом закона.
Нужен ли счет-фактура, если работы без НДС?
Нет. Освобожденный от налога подрядчик счета-фактуры не выставляет. Если выставить счет-фактуру с выделенным налогом, придется заплатить его в бюджет.
Можно ли написать НДС 0 процентов?
Не стоит. Ставка 0 процентов применяется к особым операциям вроде экспорта и означает право на вычеты. Для освобожденного подрядчика правильно писать "Без НДС".
Что делать, если ИП превысил лимит дохода?
Налог начисляют с первого числа месяца, следующего за месяцем превышения. Акты оформляют с НДС и выставляют счета-фактуры, а в договор вносят изменения по цене.