Декларация по ЕНВД: что с режимом, как заполнялась и что подают сейчас
Декларация по ЕНВД больше не нужна: единый налог на вмененный доход отменен с 1 января 2021 года, и последняя декларация сдавалась за четвертый квартал 2020 года. В статье разобрано, как она заполнялась, какие режимы пришли на смену и какие отчеты подают предприниматели сейчас.
Содержание
ЕНВД отменен с 2021 года
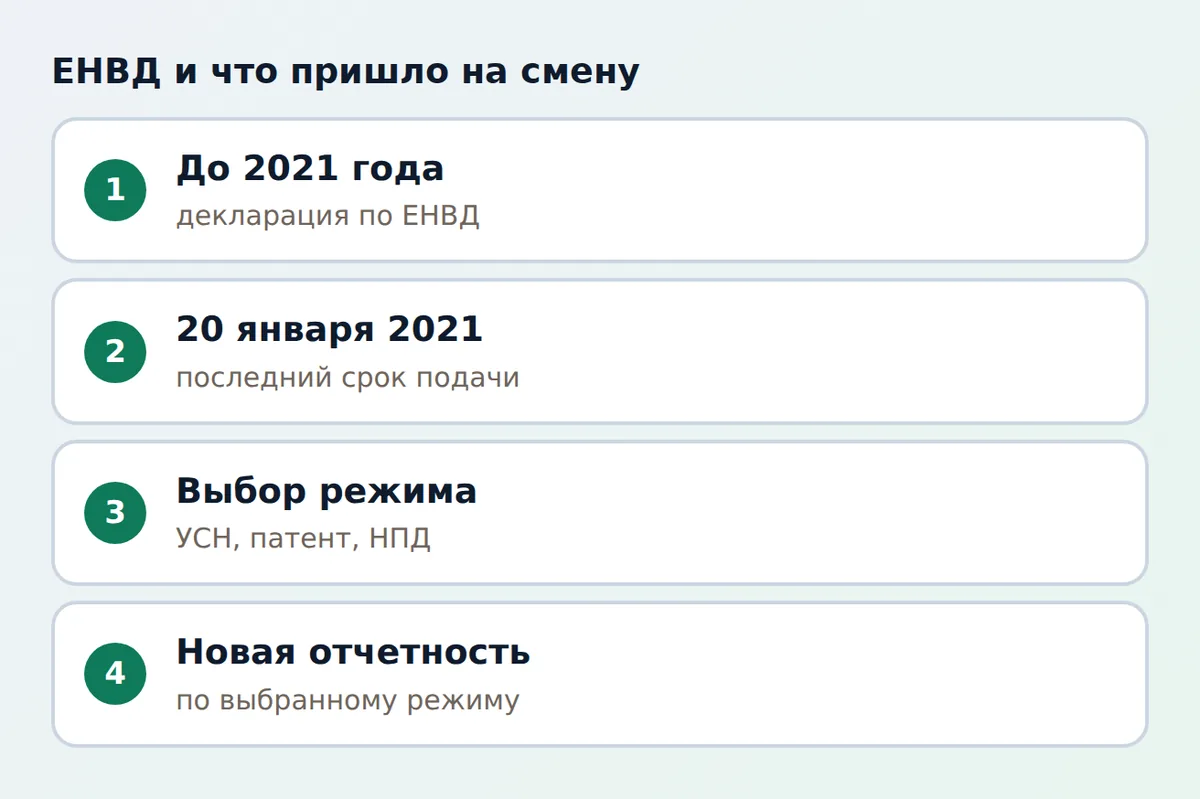
Система налогообложения в виде единого налога на вмененный доход прекратила действие 1 января 2021 года. Это следует из закона, который устанавливал срок действия режима, и подтверждается разъяснениями ФНС. Поэтому бланк декларации по ЕНВД на новые периоды не заполняют, а запросы на скачивание формы сегодня относятся к историческим документам.
Последняя декларация сдавалась за четвертый квартал 2020 года. Срок ее подачи - не позднее 20 января 2021 года, налог нужно было уплатить до 25 января 2021 года. Если по этим данным нужны уточнения, можно подать уточненную декларацию, но только в пределах сроков, установленных Налоговым кодексом.
Как заполняли декларацию по ЕНВД
Декларация подавалась ежеквартально по форме КНД 1152016. Ее сдавали в налоговую инспекцию по месту постановки на учет в качестве плательщика ЕНВД, срок - до 20-го числа первого месяца следующего квартала.
Структура была такой: титульный лист, раздел 1 с суммами налога к уплате по кварталам, раздел 2 с расчетом налога по каждому виду деятельности и раздел 3 с расчетом уменьшения налога на страховые взносы и пособия. Налог считали исходя не из реального дохода, а из вмененного: базовой доходности, физического показателя (площадь, количество работников), коэффициентов К1 и К2 и ставки 15 процентов.
- На титульном листе указывали ИНН, код инспекции, номер корректировки и отчетный период.
- В разделе 2 по каждому виду деятельности записывали код ОКТМО, физический показатель и базовую доходность.
- Рассчитывали налоговую базу, умножали на ставку и коэффициенты.
- В разделе 3 уменьшали налог на уплаченные взносы (для ИП без работников до 100 процентов).
- Переносили итоговые суммы в раздел 1 и подписывали декларацию.
Нулевой декларации по ЕНВД не существовало: если деятельность не велась, но плательщик оставался на режиме, налог считали по физическим показателям и подавали декларацию. Единственный способ перестать платить - сняться с учета как плательщик ЕНВД.
Какие режимы пришли на смену ЕНВД
Бывшим плательщикам ЕНВД предложили несколько вариантов. Выбор зависит от вида деятельности, числа сотрудников и дохода. Сравнение основных режимов дано в таблице.
| Режим | Как считают налог | Какая отчетность |
|---|---|---|
| УСН доходы | Ставка с доходов (базовая 6 процентов, регионы могут менять) | Годовая декларация по УСН, уведомления по налогу |
| УСН доходы минус расходы | Ставка с разницы (базовая 15 процентов) | Годовая декларация по УСН, книга учета |
| Патентная система (ПСН) | Стоимость патента на срок | Декларации нет, ведется книга учета доходов |
| Налог на профессиональный доход (НПД) | Процент с каждого чека | Декларации нет, чеки в приложении |
| Общая система (ОСНО) | НДС, налог на прибыль или НДФЛ | Деклараций много, подходит не всем |
НПД действует только для самозанятых с годовым доходом до 2,4 млн рублей и без наемных работников, ПСН - для ИП с ограничениями по доходу и числу сотрудников. Точные условия и региональные ставки проверяйте на сайте ФНС.
Что подают сейчас
Если вы раньше применяли ЕНВД и перешли на УСН, основной отчет - годовая декларация по УСН. Организации подают ее до 25 марта следующего года, ИП - до 25 апреля. Авансовые платежи по налогу вносят в течение года, а с 2023 года их платят единым налоговым платежом через единый налоговый счет.
На патенте декларация по налогу не подается, а на НПД налог рассчитывает приложение. При этом остальные обязанности сохраняются: страховые взносы за себя и сотрудников, отчетность по работникам, при необходимости кассовая техника.
Что делать, если вы все еще числитесь плательщиком ЕНВД
Статус плательщика ЕНВД после 2020 года не продлевается. Если по каким-то причинам вы продолжаете получать письма или требования, обратитесь в свою инспекцию, запросите справку о состоянии расчетов и проверьте, нет ли задолженности за прошлые периоды.
Типичные ошибки бывших плательщиков
Самая частая ошибка - не выбрать новый режим вовремя и оказаться на общей системе налогообложения, которая сложнее и дороже в учете. Вторая - путать патент и УСН: у патента фиксируется стоимость на срок, а у УСН платежи считают от реальных показателей. Третья - забывать, что страховые взносы нужно платить независимо от режима.
Если вы сомневаетесь, какой режим выбрать, сравните свои расходы и доходы, а также проконсультируйтесь у бухгалтера или в налоговой инспекции.
Другие материалы сайта
Сайт посвящен инженерным системам дома, и налоговая справка лежит в стороне от его основной темы. Остальные тексты собраны в рубрике полезные материалы. Для владельцев домов пригодятся разделы водоснабжение и счетчики, отопление и ремонт и обслуживание.
Частые вопросы
Нужно ли сдавать декларацию по ЕНВД сейчас?
Нет. Режим ЕНВД не применяется с 1 января 2021 года. Последняя декларация подавалась за четвертый квартал 2020 года, срок был 20 января 2021 года.
Что подавать вместо декларации по ЕНВД?
Зависит от выбранного режима. На УСН подают годовую декларацию по УСН, на патенте и НПД декларации по налогу нет, на общей системе подают декларации по НДС, налогу на прибыль или НДФЛ.
Какая форма была у декларации по ЕНВД?
Форма по КНД 1152016: титульный лист и три раздела. Ее сдавали каждый квартал до 20-го числа месяца, следующего за кварталом.
Была ли нулевая декларация по ЕНВД?
Нет. Налог считали по физическим показателям, поэтому даже без выручки декларацию подавали. Чтобы не сдавать ее, нужно было сняться с учета как плательщик ЕНВД.
Какой режим выбрать после ЕНВД?
Сравните режимы по доходу, расходам и числу сотрудников. Для небольшого бизнеса часто подходят УСН, патент или НПД. Окончательное решение лучше принимать вместе с бухгалтером.